A
Anonyme
Expert financier · Financera
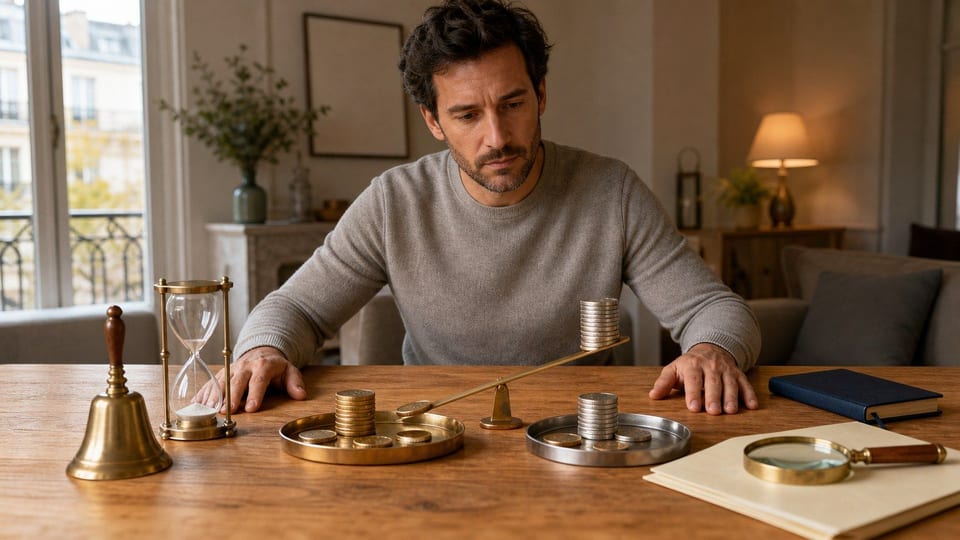
Le rendement des SCPI attire parce qu'il promet une chose simple : toucher des revenus issus de l'immobilier sans acheter un appartement, chercher un locataire ou gérer des travaux. En 2025, le taux de distribution moyen des SCPI s'est établi à 4,91 % selon l'ASPIM et l'IEIF, un niveau nettement supérieur au Livret A fixé à 1,5 % depuis le 1er février 2026.
Mais ce chiffre ne dit pas tout. Il s'agit d'un rendement brut de distribution, avant votre fiscalité personnelle, avant certains frais selon votre mode de détention, et sans garantie pour les années suivantes. Une SCPI peut distribuer 5 % une année, baisser ses revenus l'année suivante, ou voir le prix de ses parts reculer.
Ce guide vous aide à comprendre le rendement SCPI de manière concrète : comment il se calcule, ce qui le fait varier, comment comparer les rendements SCPI entre eux et surtout comment estimer ce qu'il reste réellement dans votre poche.
Le rendement des SCPI correspond principalement aux revenus distribués par une Société Civile de Placement Immobilier à ses associés. La SCPI collecte l'argent de nombreux investisseurs, achète des immeubles (bureaux, commerces, santé, logistique, résidentiel, hôtellerie), encaisse des loyers, paie ses charges puis redistribue une partie du résultat.
Dans la pratique, quand un épargnant parle de rendement SCPI, il parle souvent du taux de distribution. Cet indicateur rapporte le dividende brut versé pendant l'année au prix de référence de la part. Il permet de comparer rapidement plusieurs SCPI, mais il ne suffit pas à juger la qualité d'un placement.
Exemple simple : vous investissez 10 000 € dans une SCPI qui distribue 4,91 %. Vous recevez environ 491 € bruts sur l'année, généralement versés par acomptes trimestriels. Ce montant peut ensuite être diminué par l'impôt, les prélèvements sociaux, les frais du contrat si vous détenez les parts en assurance-vie, ou une éventuelle baisse du prix de part au moment de la revente.
Si vous découvrez seulement le sujet, notre guide sur les avantages des SCPI complète bien cette lecture, car il détaille aussi la diversification, la gestion déléguée et les limites de ce placement.
Le calcul de base est assez simple :
Taux de distribution = dividendes bruts annuels / prix de référence de la part
Si une part vaut 1 000 € et que la SCPI verse 50 € de dividendes bruts sur l'année, le taux de distribution est de 5 %. Ce taux donne une première idée du revenu, mais il ne mesure pas toute la performance.
Trois indicateurs méritent d'être distingués :
Une SCPI peut afficher un rendement de 6 % et pourtant avoir une performance globale faible si le prix de sa part baisse. À l'inverse, une SCPI à 4,5 % peut être plus solide si ses loyers sont stables, son patrimoine diversifié et son prix de part cohérent.
Si votre recherche est formulée « SCPI rendement », gardez en tête qu'il s'agit généralement du taux de distribution brut, pas du gain net après fiscalité.
| Indicateur | Ce qu'il mesure | Limite principale |
|---|---|---|
Taux de distribution | Revenus bruts versés sur une année | Ne tient pas compte de votre fiscalité ni du prix de revente |
Performance globale | Distribution plus évolution du prix de part | Peut varier fortement d'une année à l'autre |
TRI | Performance annualisée sur plusieurs années | Dépend de la période retenue |
Taux d'occupation financier | Part des loyers réellement encaissés | Ne garantit pas les distributions futures |
Les chiffres officiels les plus récents donnent un marché en amélioration, mais encore contrasté. En 2025, l'ASPIM et l'IEIF indiquent un taux de distribution moyen de 4,91 %, contre 4,72 % en 2024. La collecte nette des SCPI a atteint 4,6 milliards €, en hausse de 29 % sur un an.
Ce retour d'intérêt ne veut pas dire que toutes les SCPI se valent. Toujours selon l'ASPIM, le taux de distribution moyen varie de 4,2 % pour les SCPI résidentielles à 6 % pour les SCPI diversifiées. La performance globale du marché ressort à +1,46 % en 2025, car les revenus distribués ont été en partie compensés par la baisse moyenne du prix des parts.
Autre point important : la liquidité reste sous surveillance. Fin 2025, les parts en attente de retrait représentaient 2,8 milliards €, concentrées sur un nombre limité de SCPI, surtout exposées aux bureaux. Ce détail compte, car un bon rendement n'a pas la même valeur si vous avez du mal à revendre vos parts au moment où vous en avez besoin.
À titre de comparaison, le Livret A est disponible à tout moment mais son taux est de 1,5 % depuis février 2026. Les SCPI peuvent donc offrir un rendement plus élevé, mais avec un risque de perte en capital et une liquidité plus faible. Pour comparer avec d'autres placements, vous pouvez aussi consulter notre guide où placer son argent.
Une SCPI de rendement cherche d'abord à distribuer des revenus réguliers. Elle investit souvent dans l'immobilier professionnel : bureaux, commerces, entrepôts, locaux d'activité, santé, éducation ou hôtellerie. Les loyers encaissés financent les distributions aux associés.
Les SCPI de rendement ne doivent pas être confondues avec les SCPI fiscales, dont l'objectif principal est une réduction d'impôt liée à un dispositif précis. Ici, le moteur du placement reste le revenu locatif.
Concrètement, la SCPI de rendement peut convenir si vous souhaitez :
Mais la logique reste immobilière. Les loyers peuvent baisser, les immeubles peuvent perdre de la valeur, les locataires peuvent partir, et certains secteurs peuvent traverser une crise. La SCPI mutualise ces risques, elle ne les supprime pas.
Économisez plus de 500€ par an en choisissant le bon courtier grâce à notre comparateur.
Les meilleurs investissementsLe rendement brut ne correspond pas au rendement net que vous gardez. En détention directe, les revenus distribués par une SCPI sont en grande partie imposés comme des revenus fonciers. Ils s'ajoutent à vos autres revenus et supportent aussi les prélèvements sociaux, actuellement 17,2 % pour les revenus fonciers.
Le régime fiscal dépend de votre situation. Si vos revenus fonciers bruts ne dépassent pas 15 000 € par an, le régime micro-foncier peut s'appliquer sous conditions, avec un abattement forfaitaire de 30 %. Au-delà, ou si vous choisissez le régime réel, vous déclarez les revenus et charges selon les règles du réel.
Les frais jouent aussi un rôle important :
C'est pour cela qu'une SCPI s'analyse sur la durée. Si vous investissez puis revendez vite, les frais d'entrée peuvent absorber une partie importante du gain. Un horizon de 8 à 10 ans minimum est souvent plus cohérent, et l'AMF rappelle même que la SCPI est un placement de long terme.
| Hypothèse | Montant |
|---|---|
Investissement | 10 000 € |
Taux de distribution brut | 4,91 % |
Revenus bruts annuels | 491 € |
Versement brut trimestriel indicatif | Environ 123 € |
À déduire ensuite | Impôt, prélèvements sociaux, frais éventuels du support |
Comparer les rendements SCPI demande un peu de méthode. Le meilleur taux de distribution n'est pas forcément le meilleur choix, surtout si la SCPI prend plus de risques ou si son patrimoine est concentré sur un secteur fragile.
Commencez par comparer les SCPI d'une même famille. Une SCPI diversifiée européenne, une SCPI de bureaux en France et une SCPI spécialisée santé n'ont pas les mêmes moteurs de performance. Ensuite, regardez la régularité : une SCPI qui oscille brutalement entre 3 % et 8 % n'a pas le même profil qu'une SCPI plus stable autour de 4,5 %.
Regardez aussi le prix de part. En 2025, certaines SCPI ont revalorisé leurs parts, d'autres les ont baissées. Si votre dividende est bon mais que votre prix de part recule, votre performance globale peut être décevante. C'est précisément ce que le taux de distribution ne montre pas.
Enfin, gardez votre objectif en tête. Si vous cherchez à faire fructifier votre argent sur le long terme, une SCPI peut avoir sa place dans un portefeuille diversifié. Si vous voulez une épargne disponible à tout moment, le Livret A ou un fonds monétaire sera plus adapté, même avec un rendement plus faible.
Les risques des SCPI sont souvent sous-estimés parce que le placement paraît concret. Il y a des immeubles, des loyers, des locataires. Pourtant, le rendement dépend d'un équilibre fragile.
Le premier risque est la baisse des loyers. Si des locataires partent, renégocient leur bail ou ne paient pas, la SCPI encaisse moins de revenus. Le deuxième risque est la baisse de valeur des immeubles. Dans ce cas, le prix de part peut être ajusté à la baisse. Le troisième risque est la liquidité : les parts de SCPI ne sont pas cotées en Bourse et ne se revendent pas toujours rapidement.
L'AMF insiste sur ce point : en SCPI à capital variable, le retrait dépend notamment de l'existence d'un nouvel investisseur prêt à souscrire à votre place. En période de tension, la vente peut prendre plusieurs mois ou se faire dans des conditions moins favorables.
Il faut aussi surveiller la concentration sectorielle. Les SCPI très exposées aux bureaux ont été plus sensibles à la remontée des taux et aux changements d'usage du travail. Une SCPI diversifiée peut mieux amortir un choc, même si elle reste exposée au cycle immobilier.
Le rendement d'une SCPI ne dépend pas seulement de la SCPI choisie. Il dépend aussi de la manière dont vous détenez vos parts. C'est un point souvent oublié, alors qu'il peut changer fortement le résultat net.
En direct, vous percevez les revenus fonciers et vous les déclarez avec vos autres revenus. Cette solution est lisible, mais elle peut être pénalisante si votre tranche marginale d'imposition est élevée. Elle peut aussi être intéressante si vous financez l'achat à crédit, car les intérêts d'emprunt peuvent venir réduire vos revenus fonciers imposables selon les règles applicables.
Via l'assurance-vie, la fiscalité peut être plus douce à long terme, surtout après 8 ans, mais le rendement servi peut être inférieur au taux de distribution publié par la SCPI. Pourquoi ? Parce que le contrat prélève ses propres frais, parce que l'assureur peut conserver une partie des revenus ou appliquer des règles spécifiques de revalorisation, et parce que toutes les SCPI ne sont pas disponibles dans tous les contrats.
À crédit, l'effet de levier peut améliorer votre patrimoine si le rendement de la SCPI dépasse le coût total du financement. Mais le risque augmente aussi : vous devez rembourser le prêt même si les distributions baissent. Cette stratégie demande donc une marge de sécurité sur votre budget, pas seulement un calcul optimiste sur tableur.
Le bon réflexe consiste à comparer le rendement net après frais et fiscalité, pas seulement le taux brut de la brochure commerciale. Deux investisseurs peuvent acheter la même SCPI et obtenir un résultat très différent selon leur impôt, leur contrat, leur durée de détention et leur mode de financement.
Les SCPI de rendement sont surtout adaptées aux investisseurs qui acceptent de bloquer une partie de leur épargne sur plusieurs années et qui veulent diversifier leur patrimoine. Elles peuvent être utiles pour préparer des revenus complémentaires, notamment à l'approche de la retraite, ou pour investir dans l'immobilier sans gérer un bien en direct.
Elles sont moins adaptées si vous avez besoin de récupérer votre argent rapidement, si votre épargne de précaution n'est pas constituée, ou si votre patrimoine est déjà très concentré dans l'immobilier. Dans ce cas, ajouter encore de la pierre-papier peut augmenter votre exposition au même risque.
Un bon repère consiste à séparer vos besoins :
Si vous souhaitez un exemple d'investissement immobilier indirect plus entrepreneurial, notre avis sur Homunity permet de comparer la logique SCPI avec celle du crowdfunding immobilier. Les deux touchent à l'immobilier, mais le niveau de risque, la liquidité et la durée d'engagement sont différents.
Avant de choisir une SCPI, prenez le temps de lire les documents officiels. Une décision prise uniquement sur le rendement de l'année précédente est rarement une bonne décision.
Vérifiez l'agrément et les documents
La société de gestion doit être agréée par l'AMF. Consultez le document d'informations clés, les bulletins trimestriels, le rapport annuel et les frais.
Comparez plusieurs années
Regardez le taux de distribution sur 5 à 10 ans, le TRI, l'évolution du prix de part et la régularité des revenus.
Analysez le patrimoine
Identifiez les secteurs, les pays, les principaux locataires, le taux d'occupation financier et la durée moyenne des baux.
Estimez votre rendement net
Calculez l'effet de votre fiscalité, des prélèvements sociaux, des frais d'entrée et des frais du support si vous investissez via assurance-vie.
Prévoyez votre sortie
Regardez le marché secondaire, les parts en attente de retrait et votre horizon. N'investissez pas une somme dont vous pourriez avoir besoin rapidement.
Le taux de distribution moyen des SCPI s'est établi à 4,91 % en 2025 selon l'ASPIM et l'IEIF. Ce chiffre est une moyenne brute : il ne garantit pas les distributions futures et ne tient pas compte de votre fiscalité personnelle.
Une SCPI de rendement est une SCPI dont l'objectif principal est de distribuer des revenus réguliers issus de loyers. Elle investit généralement dans l'immobilier professionnel : bureaux, commerces, santé, logistique ou actifs diversifiés.
Non. Les revenus d'une SCPI dépendent des loyers encaissés, du taux d'occupation, des charges, de la valeur des immeubles et des décisions de gestion. Vous pouvez aussi subir une perte en capital à la revente.
Le rendement SCPI désigne souvent le taux de distribution, donc les revenus versés sur une année. La performance globale ajoute l'évolution du prix de part. Elle donne une vision plus complète de ce que votre placement a réellement produit.
Oui, à condition de comprendre les risques. Les SCPI peuvent être plus simples que l'immobilier locatif en direct, mais elles restent des placements longs, non garantis et moins liquides qu'un livret.
Vous pouvez comparer les frais, diversifier entre plusieurs SCPI, choisir un mode de détention adapté à votre fiscalité et éviter de revendre trop vite. Le rendement net dépend souvent autant de la fiscalité et des frais que du taux affiché.
Avez-vous une question sur ce sujet ? Posez-la à la communauté.
E-mail confirmé. Votre commentaire apparaît après vérification.
Ce lien a expiré. Publiez à nouveau votre commentaire.
Anonyme
Expert financier · Financera
Comparer les courtiers en actions
à partir de 0 € dépôt min.
8 options
Courtiers vérifiés et réglementés
Comparer les courtiersComparer les courtiers en actions
à partir de 0 € dépôt min.
8 options
9 min de lectureInvestir
10 min de lectureInvestir
8 min de lectureInvestir
3 min de lectureInvestir
7 min de lectureInvestir
Rejoignez Financera Stacks - Votre guide hebdomadaire pour maîtriser les bases de l'argent, générer des revenus supplémentaires et créer une vie où l'argent travaille pour vous.