Avis sur Mintos
Fondée en 2015 en Lettonie, Mintos est la plus grande plateforme d'investissement P2P en Europe. Avec plus de 600 000 investisseurs et 9 milliards d'euros de prêts financés, elle s'est imposée comme une référence du crowdlending.
La plateforme met en relation des investisseurs particuliers avec des sociétés de prêts qui financent des emprunteurs dans plus de 30 pays. Vous investissez dans des parts de prêts et recevez des intérêts mensuels.
| Caractéristiques | Détails |
|---|---|
Produits disponibles | Prêts P2P, ETF, obligations fractionnées, immobilier fractionné, crypto ETP |
Qui peut investir ? | Particuliers (18+) et entreprises avec un compte bancaire dans l'UE |
Investissement minimum | 50 € |
Durée des investissements | De quelques mois à plusieurs années |
Rendement moyen | 10-12 % net par an (prêts P2P) |
Frais | 0 € sur les achats, 0,39 %/an (Core), 0,85 % (marché secondaire) |
Régulation | FCMC (Lettonie), agrément européen |
Note Trustpilot | 4/5 (plus de 4 400 avis) |
Avis Mintos : avantages et inconvénients
Mintos présente un profil intéressant pour les investisseurs qui cherchent à diversifier leur épargne au-delà des livrets réglementés. Voici les principaux avantages et limites de la plateforme.
Avantages
- Rendement attractif : entre 10 et 12 % net par an en moyenne sur les prêts
- Accessibilité : investissement possible dès 50 €
- Pas de frais à l'achat : vous ne payez rien pour investir dans des prêts
- Automatisation : la stratégie Mintos Core investit automatiquement selon vos critères
- Diversification géographique : prêts dans plus de 30 pays et plusieurs devises
- Plateforme régulée : agrément de la FCMC en Lettonie, membre de l'UE
- Offre élargie : ETF, obligations fractionnées, immobilier fractionné et crypto ETP en plus des prêts
Inconvénients
- Risque de défaut : perte partielle ou totale possible si les emprunteurs ou sociétés de prêts font défaut
- Liquidité limitée : difficulté à retirer rapidement ses fonds, surtout en période de tension
- Support client lent : délais de réponse de plusieurs jours, parfois avec des réponses génériques
- Frais sur le marché secondaire : commission de 0,85 % lors de la revente de prêts
- Complexité : la diversité des sociétés de prêts et des pays rend l'évaluation des risques difficile
Qui peut investir sur Mintos ?
Mintos est ouvert aux particuliers et aux entreprises. Voici les conditions pour les particuliers :
- Âge minimum de 18 ans
- Compte bancaire dans l'Union européenne ou dans un pays ayant un système anti-blanchiment équivalent
- Investissement minimum de 50 € par position
Comment investir avec Mintos ?
L'inscription est gratuite et prend environ 5 minutes. Voici les étapes :
Créer votre compte
Rendez-vous sur le site Mintos et cliquez sur "Créer un compte". Remplissez le formulaire avec vos informations personnelles et validez votre adresse e-mail.
Vérifier votre identité
Complétez la vérification KYC en fournissant une pièce d'identité valide. Cette étape est obligatoire avant de pouvoir investir.
Déposer des fonds
Transférez des fonds par virement bancaire (gratuit) ou par carte (frais de 2 %). Le virement est recommandé pour éviter les frais. Le dépôt minimum est de 50 €.
Choisir votre stratégie
Vous avez deux options :
- Mintos Core : la plateforme investit automatiquement votre argent dans des prêts qui correspondent à votre profil de risque. Idéal pour les débutants.
- Investissement manuel : vous sélectionnez vous-même les prêts dans lesquels investir. Pour les investisseurs expérimentés.
Suivre vos rendements
Recevez chaque mois les remboursements et les intérêts de vos placements. Vous pouvez réinvestir automatiquement ou transférer l'argent sur votre compte bancaire.
Comment fonctionne Mintos ?
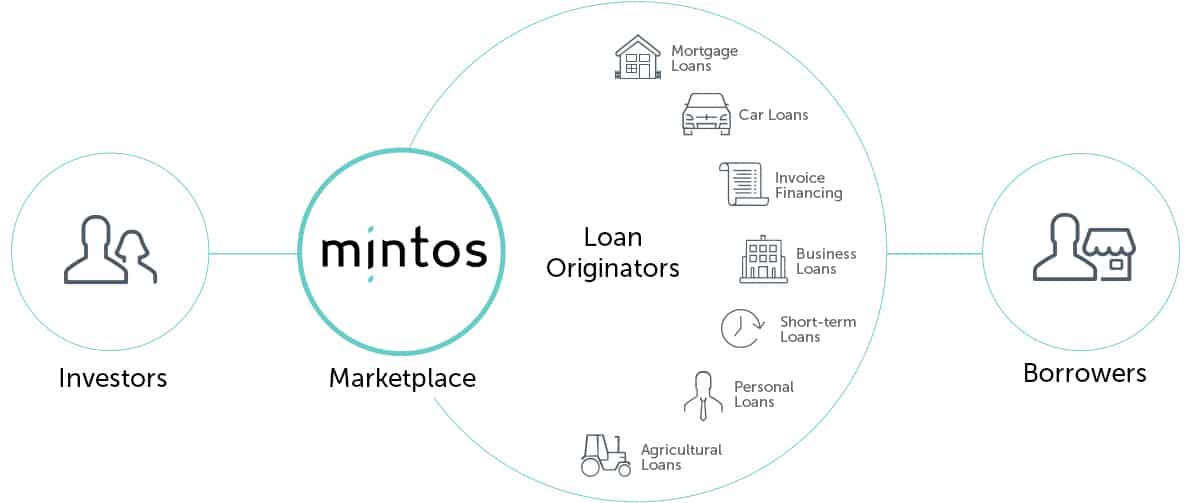
Mintos fonctionne comme une place de marché qui met en relation deux acteurs :
- Des investisseurs privés (vous)
- Des sociétés de prêts (loan originators) qui financent des emprunteurs dans différents pays
Les sociétés de prêts proposent leurs portefeuilles sur Mintos. Quand vous investissez, vous achetez une "Note" adossée à un ensemble de prêts. Les emprunteurs remboursent leur prêt avec intérêts, la société de prêts reverse les fonds à Mintos, qui vous les redistribue.
Voici un schéma du fonctionnement de la plateforme :
Quels produits sont disponibles sur Mintos ?
Mintos a considérablement élargi son offre ces dernières années. Voici les principaux produits disponibles en 2026 :
- Prêts P2P (Notes) : le produit historique de Mintos. Rendement de 10-12 % par an en moyenne. Prêts personnels, auto, immobiliers et professionnels dans plus de 30 pays.
- ETF (fonds indiciels cotés) : accès à des ETF directement depuis la plateforme pour diversifier au-delà du P2P.
- Obligations fractionnées (Fractional Bonds) : investir dans des obligations d'entreprises à partir de petits montants.
- Immobilier fractionné : investir dans l'immobilier locatif et recevoir un rendement locatif ainsi qu'une plus-value potentielle.
- Crypto ETP : exposition aux cryptomonnaies via des produits négociés en bourse.
- Mintos Smart Cash : un compte rémunéré pour ne pas laisser dormir votre trésorerie en attendant d'investir (environ 2 % par an).
Quels sont les frais sur Mintos ?
L'un des points forts de Mintos est sa structure de frais transparente. Voici ce que vous payez :
| Opération | Frais |
|---|---|
Achat de prêts | Gratuit |
Gestion Mintos Core | 0,39 % par an |
Gestion stratégies personnalisées | 0,29 % par an |
Vente marché secondaire | 0,85 % du prix de vente |
Change de devises | À partir de 0,50 % |
Dépôt par virement | Gratuit |
Dépôt par carte | 2 % |
Retrait | Gratuit (minimum 50 €) |
Inactivité (6+ mois, solde > 100 €) | 2,90 € par mois |
Mintos est-il dangereux ? Les risques à connaître
Comme tout investissement, Mintos comporte des risques. Il est important de les comprendre avant d'investir :
- Risque de défaut : si un emprunteur ne rembourse pas son prêt, vous pouvez perdre une partie ou la totalité de votre investissement. Certaines Notes incluent une garantie de rachat (buyback guarantee) qui limite ce risque.
- Risque de la société de prêts : si la société de prêts elle-même fait faillite, vos fonds peuvent être bloqués. C'est déjà arrivé par le passé.
- Risque de liquidité : il n'est pas toujours possible de revendre ses Notes rapidement sur le marché secondaire, surtout en période de crise.
- Pas de garantie des dépôts : contrairement aux livrets bancaires, vos fonds sur Mintos ne sont pas couverts par le fonds de garantie des dépôts (100 000 €).
Mintos est-il fiable ? Régulation et sécurité
Mintos est régulé par la FCMC (Financial and Capital Market Commission) en Lettonie, un pays membre de l'Union européenne. La plateforme a obtenu sa licence de société d'investissement en 2021, ce qui l'oblige à respecter les normes européennes MiFID II.
Cela signifie :
- Les fonds des investisseurs sont séparés des fonds de Mintos
- La plateforme est soumise à des audits réguliers
- Un système d'indemnisation des investisseurs (jusqu'à 20 000 €) est en place en cas de faillite de Mintos elle-même
Mintos affiche une note de 4/5 sur Trustpilot avec plus de 4 400 avis, ce qui est correct pour une plateforme P2P.
Mintos et les impôts en France
Les intérêts perçus sur Mintos sont imposables en France. Voici ce qu'il faut savoir :
- Les revenus de Mintos sont soumis au prélèvement forfaitaire unique (PFU) de 30 % (flat tax), qui comprend 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux.
- Vous pouvez aussi opter pour le barème progressif si cela est plus avantageux pour votre situation.
- Mintos étant une plateforme étrangère, vous devez déclarer votre compte dans la rubrique des comptes à l'étranger (formulaire 3916) de votre déclaration de revenus.
- Les intérêts sont à déclarer dans la catégorie des revenus de capitaux mobiliers.
Mintos interdit en France ?
Mintos a été inaccessible aux résidents français entre début 2021 et début 2023. Cette suspension était liée au processus d'obtention de la licence de société d'investissement européenne (MiFID II) auprès de la FCMC en Lettonie.
Depuis 2023, Mintos est de nouveau pleinement disponible pour les investisseurs français. La plateforme est désormais régulée et conforme aux normes européennes, ce qui est une amélioration par rapport à la situation antérieure.
Si vous vous demandez "est-ce que Mintos est fiable ?", la réponse est que la plateforme est aujourd'hui plus sécurisée qu'avant grâce à cette régulation. Le risque principal reste lié à la nature même de l'investissement P2P, pas à la plateforme elle-même.
Questions fréquentes sur Mintos
Comment fonctionne Mintos ?
Mintos est une place de marché qui met en relation des investisseurs particuliers avec des sociétés de prêts. Vous investissez dans des "Notes" adossées à des ensembles de prêts. Les emprunteurs remboursent avec intérêts, et Mintos vous reverse votre part.
Quels sont les frais sur Mintos ?
L'achat de prêts est gratuit. Mintos Core prélève 0,39 % par an de frais de gestion. La vente sur le marché secondaire coûte 0,85 %. Le dépôt par virement est gratuit, par carte 2 %. En cas d'inactivité de plus de 6 mois avec un solde supérieur à 100 €, des frais de 2,90 € par mois s'appliquent.
Mintos est-il dangereux ?
Mintos comporte des risques inhérents au crowdlending : risque de défaut des emprunteurs, risque de faillite des sociétés de prêts, et liquidité limitée. Vos fonds ne sont pas couverts par le fonds de garantie des dépôts. La diversification est la meilleure façon de limiter les risques.
Mintos est-il disponible en France ?
Oui, Mintos est de nouveau accessible aux résidents français depuis début 2023. La plateforme avait été temporairement inaccessible entre 2021 et 2023 pendant l'obtention de sa licence européenne MiFID II.
Quel est le rendement de Mintos ?
Mintos affiche un rendement moyen de 10-12 % par an sur les prêts P2P. Le rendement réel net, après prise en compte des défauts, se situe plutôt autour de 9-10 % selon les retours d'investisseurs.
Faut-il déclarer Mintos aux impôts en France ?
Oui, vous devez déclarer votre compte Mintos dans la rubrique des comptes à l'étranger (formulaire 3916) de votre déclaration de revenus. Les intérêts perçus sont soumis au prélèvement forfaitaire unique (PFU) de 30 %. Ne pas déclarer peut entraîner une amende de 1 500 €.