A
Anonyme
Expert financier · Financera
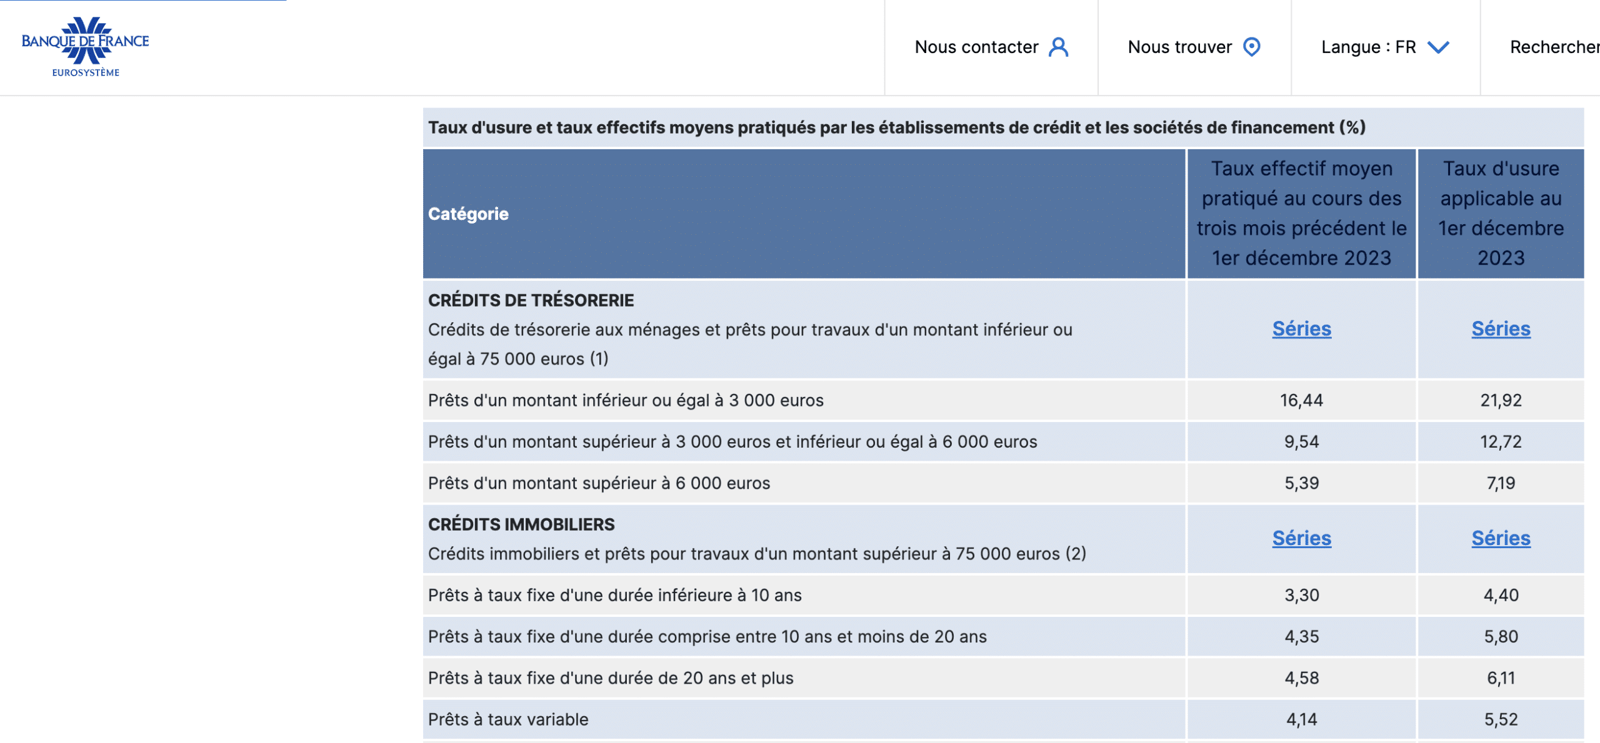
Le taux d’usure est le taux d’intérêt maximal légal que les établissements de crédit sont autorisés à pratiquer lorsqu’ils vous accordent un prêt. Il correspond au plafond du TAEG (Taux Annuel Effectif Global), c’est-à-dire le coût total de votre crédit incluant les intérêts, les frais de dossier, l’assurance emprunteur et les garanties.
Fixé et publié chaque trimestre par la Banque de France, ce mécanisme vise à protéger les emprunteurs contre les pratiques de prêt abusives et les taux excessifs. Si le TAEG de votre crédit dépasse le taux d’usure applicable, la banque a l’obligation légale de refuser le prêt.
Le taux d’usure remplit trois fonctions essentielles dans le système financier français :
Voici les seuils de taux d’usure applicables depuis le 1er avril 2026, publiés par la Banque de France. Ces plafonds s’appliquent au TAEG de votre crédit, pas au taux nominal seul.
| Type de prêt immobilier | Taux d’usure |
|---|---|
Prêt à taux fixe < 10 ans | 4,00 % |
Prêt à taux fixe de 10 à 20 ans | 4,48 % |
Prêt à taux fixe ≥ 20 ans | 5,19 % |
Prêt à taux variable | 5,00 % |
Prêt relais | 6,20 % |
| Type de crédit à la consommation | Taux d’usure |
|---|---|
Montant ≤ 3 000 € | 23,56 % |
Montant de 3 001 à 6 000 € | 15,87 % |
Montant > 6 000 € | 8,67 % |
La Banque de France calcule le taux d’usure selon une méthode précise, encadrée par le Code de la consommation.
Chaque trimestre, elle enquête auprès des établissements de crédit pour connaître les taux effectifs moyens (TAEG) pratiqués sur les prêts accordés au cours des trois mois précédents. Elle applique ensuite la formule suivante :
Taux d’usure = taux effectif moyen + (1/3 x taux effectif moyen)
Par exemple, si le taux effectif moyen constaté pour les prêts immobiliers à taux fixe de 20 ans et plus est de 3,89 %, le calcul donne : 3,89 % + (1/3 x 3,89 %) = 3,89 % + 1,30 % = 5,19 %. C’est exactement le seuil en vigueur depuis avril 2026 pour cette catégorie.
Le résultat est publié au Journal officiel et entre en application le premier jour du trimestre suivant.
Découvrez les meilleurs crédits de octobre en seulement quelques minutes grâce à notre comparateur
Meilleurs prêts de 2026Le TAEG et le taux d’usure sont deux notions distinctes mais étroitement liées.
Le TAEG (Taux Annuel Effectif Global) représente le coût total de votre crédit. Il inclut le taux d’intérêt nominal, les frais de dossier, le coût de l’assurance emprunteur, les frais de garantie et toute autre charge obligatoire. C’est l’indicateur qui vous permet de comparer objectivement le coût de deux offres de prêt.
Le taux d’usure, lui, fixe le plafond légal de ce TAEG. Si le TAEG de votre offre de crédit dépasse le taux d’usure applicable à votre catégorie de prêt, l’établissement financier ne peut pas vous accorder ce prêt. Le dépassement constitue un délit pénal pour le prêteur.
En résumé : le TAEG mesure le coût de votre crédit, le taux d’usure détermine le coût maximal autorisé.
Le taux d’usure vous protège, mais il peut aussi compliquer l’accès au crédit dans certaines situations.
Quand les taux d’intérêt augmentent rapidement, le taux d’usure (basé sur les taux du trimestre précédent) met du temps à suivre. Résultat : l’écart entre le taux du marché et le plafond légal se réduit au point que certains dossiers sont refusés, même si l’emprunteur est parfaitement solvable.
Ce phénomène, appelé effet ciseaux, a particulièrement touché le marché immobilier en 2022-2023 lors de la remontée rapide des taux directeurs de la BCE. La Banque de France avait temporairement adopté une révision mensuelle (au lieu de trimestrielle) pour atténuer ce blocage.
Les profils les plus susceptibles de voir leur dossier refusé à cause du taux d’usure sont :
Si votre demande de prêt est refusée parce que le TAEG dépasse le seuil d’usure, plusieurs leviers existent pour réduire le coût total de votre crédit.
Le taux d’usure est encadré par les articles L314-6 à L314-9 du Code de la consommation.
La Banque de France est l’organisme responsable du calcul et de la publication des seuils d’usure. Elle s’appuie sur les données transmises par les organismes de crédit sur les taux effectivement pratiqués.
Chaque type de prêt a son propre taux d’usure. Les catégories principales sont :
Un prêteur qui accorde un crédit dont le TAEG dépasse le taux d’usure s’expose à :
Pour vous assurer que votre offre de crédit respecte la réglementation, comparez le TAEG indiqué sur votre offre avec les seuils d’usure publiés sur le site de la Banque de France. Le TAEG figure obligatoirement sur toute offre de prêt.
Les taux d’usure évoluent chaque trimestre en fonction des conditions de marché. Voici l’évolution récente pour les prêts immobiliers à taux fixe de 20 ans et plus, la catégorie la plus demandée :
| Période | Taux d’usure (fixe ≥ 20 ans) |
|---|---|
T1 2024 (janvier-mars) | 6,29 % |
T2 2024 (avril-juin) | 6,39 % |
T3 2024 (juillet-septembre) | 6,16 % |
T4 2024 (octobre-décembre) | 5,80 % |
T1 2025 (janvier-mars) | 5,67 % |
T2 2025 (avril-juin) | 5,53 % |
T3 2025 (juillet-septembre) | 5,40 % |
T4 2025 (octobre-décembre) | 5,31 % |
T1 2026 (janvier-mars) | 5,13 % |
T2 2026 (avril-juin) | 5,19 % |
Le taux d’usure est le TAEG maximal légal qu’une banque peut appliquer pour un crédit. Il est fixé chaque trimestre par la Banque de France et varie selon le type de prêt (immobilier, consommation) et sa durée.
Au 1er avril 2026, le taux d’usure pour un prêt immobilier à taux fixe de 20 ans et plus est de 5,19 %. Pour le crédit à la consommation, il varie de 8,67 % (à partir de 6 000 €) à 23,56 % (jusqu’à 3 000 €).
Quand les taux d’intérêt augmentent rapidement, le taux d’usure (calculé sur les taux du trimestre précédent) n’a pas encore rattrapé le marché. Résultat : le TAEG de certains dossiers dépasse le plafond, même pour des emprunteurs solvables. C’est ce qu’on appelle l’effet ciseaux.
Pour réduire votre TAEG, vous pouvez opter pour la délégation d’assurance emprunteur, augmenter votre apport, raccourcir la durée du prêt, négocier les frais de dossier ou faire appel à un courtier.
Oui. Les seuils sont différents pour les prêts immobiliers (par durée et type de taux), les crédits à la consommation (par montant) et les prêts relais. Consultez les barèmes de la Banque de France pour connaître le plafond applicable à votre situation.
Le dépassement du taux d’usure est un délit pénal. Le prêteur risque une amende pouvant aller jusqu’à 300 000 € et une peine d’emprisonnement de 2 ans. Le contrat de prêt peut également voir sa clause d’intérêts annulée.
Avez-vous une question sur ce sujet ? Posez-la à la communauté.
E-mail confirmé. Votre commentaire apparaît après vérification.
Ce lien a expiré. Publiez à nouveau votre commentaire.
Anonyme
Expert financier · Financera
Comparer les meilleurs prêteurs
à partir de 0,1 % TAEG
19 options
Gratuit · Sans engagement
Voir mon tauxComparer les meilleurs prêteurs
à partir de 0,1 % TAEG
19 options
8 min de lectureFinances
9 min de lectureFinances
11 min de lectureFinances
7 min de lectureFinances
6 min de lectureFinances
Rejoignez Financera Stacks - Votre guide hebdomadaire pour maîtriser les bases de l'argent, générer des revenus supplémentaires et créer une vie où l'argent travaille pour vous.