Rachat de crédit : guide et comparateur 2026

Stéphanie CanovasÉcrit par Stéphanie Canovas

- 28 oct. 2026

Nous adhérons à

Notre Engagement envers la Transparence

Notre engagement pour des conseils financiers honnêtes et impartiaux

Nous analysons

Notre équipe collecte les données produits directement auprès des prestataires. Nous vérifions les taux, les frais et les conditions, pas seulement les arguments marketing.

Nous comparons

Les produits sont classés grâce au Financer Score, notre méthodologie de notation transparente qui évalue les taux d'intérêt, les frais, l'accessibilité et les avis des utilisateurs.

Notre rémunération

Lorsque vous accédez au site d'un prestataire et vous y inscrivez, nous pouvons percevoir une commission de parrainage. C'est ainsi que nous gardons Financer gratuit. Nous indiquons toujours ces partenariats.

Chez Financera.fr, nous nous engageons à vous aider dans la gestion de vos finances. Tout notre contenu respecte notre Charte éditoriale. Nous sommes transparents sur notre façon d'évaluer les produits et services dans notre Processus d'Évaluation et sur notre façon de générer des revenus dans notre Mention Commerciale.
Nous aidons des millions de personnes à prendre de meilleures décisions financières depuis 2014
  • Comparatif des meilleurs organismes de rachat de crédit avec taux, montants et conditions détaillés.
  • Simulation gratuite pour estimer vos nouvelles mensualités et le coût total de votre regroupement.
  • Conseils pour optimiser votre dossier et éviter les pièges courants du rachat de crédit.

Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.

Rachat de crédit - Comparatif

14 Options listées75/100 Score Financer moyen285 Avis utilisateurs0,1 % Taux d'intérêt le plus bas
Meilleur crédit auto en novembre 2026

Crédits

Cetelem

47 757 clients l'ont choisi

Taux d'intérêt annuel4,5 % - 4,5 %
Montant du prêt4 001 € - 75 000 €
Durée du prêt6 mois - 7 ans
Score Financera™Évalué par 79 utilisateurs

Crédits

Cofidis

50 565 clients l'ont choisi

Taux d'intérêt annuel0,9 % - 23,5 %
Montant du prêt500 € - 35 000 €
Durée du prêt6 mois - 7 ans
Score Financera™Évalué par 79 utilisateurs

Crédits

Younited Credit

42 966 clients l'ont choisi

Taux d'intérêt annuel6,9 % - 23,2 %
Montant du prêt1 000 € - 60 000 €
Durée du prêt6 mois - 7 ans
Score Financera™Évalué par 74 utilisateurs
Courtier en crédit

Crédits

Youdge

1 601 clients l'ont choisi

Taux d'intérêt annuel0,5 % - 21,14 %
Montant du prêt1 000 € - 75 000 €
Durée du prêt6 mois - 7 ans
Score Financera™
Nombreuses offres

Crédits

Kreditiweb

9 223 clients l'ont choisi

Taux d'intérêt annuel0,1 % - 21,14 %
Montant du prêt500 € - 75 000 €
Durée du prêt3 mois - 7 ans
Score Financera™

Nous ne pouvons pas garantir l'exactitude des données au jour le jour.

Filtres

Montant du prêt

Conditions requises

Objet du prêt

Statistiques des produits

Une analyse complète de tous les critères pour l'ensemble des produits de ce comparatif, afin de vous aider à faire le bon choix.

Prêt personnel
11 (78,6 %)
Rachat de crédits
1 (7,1 %)
Crédit auto
8 (57,1 %)
Montant du prêt
500 € - 75 000 € (27 125,14 €)
Durée du prêt
1 mois - 120 mois (45 mois)
Taux d'intérêt annuel
0,1 % - 23,5 % (11,39 %)
Âge minimum
18 - 18 (18)
Revenu minimum
0 € - 0 € (0 €)
Compte bancaire dans le pays
10 (71,4 %)
Nationalité
6 (42,9 %)
Identification électronique
3 (21,4 %)
Accepte un mauvais historique de crédit
1 (7,1 %)
Versement sous 24 heures
0 (0 %)
Versement le week-end
0 (0 %)
Report d’échéance
11 (78,6 %)
Remboursement anticipé
14 (100 %)
Courtier de prêt
3 (21,4 %)
Premier prêt sans intérêt
0 (0 %)
Cosignataire possible
14 (100 %)
Droit de rétractation
14 (100 %)
Taux d'approbation élevé
1 (7,1 %)

Statistiques basées sur 14 produits de type Prêts dans notre base de données.

EntrepriseMinimumLe plus élevé
Cetelem15,73 %23,51 %
Cetelem4,5 %4,5 %
Cetelem4,5 %7,99 %
Cetelem3,9 %9,9 %
Cofidis0,9 %23,5 %
Cofidis0,9 %23,49 %
Cofidis15,72 %23,2 %
Cofidis4,9 %23,5 %
Younited Credit6,9 %23,2 %
Youdge0,5 %21,14 %
Kreditiweb0,1 %21,14 %
MrFinan1,84 %21,14 %
Sofinco6,4 %21,15 %
Sofinco3,9 %9,9 %

Taux d'intérêt

Comparez les taux de tous les prestataires. Les barres indiquent la fourchette entre les taux les plus bas et les plus élevés proposés par chaque entreprise.

Le choix de Financera

Cetelem

Cetelem

  • TAEG fixe à partir de 4,50 % sur le prêt personnel (jusqu'à 75 000 €). Crédit renouvelable de 15,87 % à 23,56 %. Taux dans la moyenne, certains concurrents proposent des promotions plus avantageuses.
  • Service client par téléphone du lundi au vendredi de 8h à 20h et le samedi de 9h à 16h. Espace client en ligne et sur application mobile. FAQ disponible, mais pas de chat en direct.
  • Conditions transparentes avec remboursement sur 7 à 84 mois. Possibilité de réduire les mensualités les 6 premiers mois. Solidité garantie par le groupe BNP Paribas.
  • Demande 100 % en ligne, intuitive avec suivi en temps réel. Espace client ergonomique sur tous supports. Le site mériterait une modernisation, mais l'expérience reste fluide et efficace.
Score Financera™85Évalué par 79 utilisateurs
Tarification70
Service client60
Conditions et flexibilité80
Expérience client86
Lire l'avis complet

Meilleur crédit en 2026

Cetelem propose le meilleur crédit parmi 14 offres

Voir le comparatif complet

Le rachat de crédit est une solution financière efficace pour regrouper vos différents crédits en un seul prêt, généralement à un taux plus avantageux et avec des mensualités réduites.

Vous pouvez regrouper des crédits allant de quelques milliers d'euros à plusieurs centaines de milliers d'euros, sur des durées pouvant s'étendre jusqu'à 30 ans, entièrement en ligne depuis chez vous.

Cet article a pour but de partager toutes nos découvertes pour vous aider à bien choisir votre rachat de crédit, obtenir les meilleures conditions possibles, et simplifier la gestion de vos dettes.

Allons-y…

Aperçu du rachat de crédit

Avant de continuer, voici un tableau récapitulatif des informations les plus importantes sur le rachat de crédit :

Rachat de crédit en 2026

Types de rachat

Rachat de crédit conso, rachat de crédit immobilier, rachat de crédit mixte

Montant du rachat

De quelques milliers d'euros à plusieurs centaines de milliers d'euros

Taux du rachat (TAEG)

À partir de 0,90 % TAEG (conso) | 3,87 % (avec garantie immobilière) – plafonné par le taux d'usure

Taux du rachat (TAEG)

Variable selon le profil de l'emprunteur et le type de rachat

Utilisations

Regroupement de crédits à la consommation, prêts immobiliers, ou les deux

Conditions

Être majeur (+18 ans) | Avoir son domicile fiscal en France | Avoir des revenus réguliers | Avoir plusieurs crédits en cours

Justificatifs à fournir

Pièce d'identité, justificatif de domicile, justificatifs de revenus, RIB, tableaux d'amortissement des crédits en cours

Délais de réponse

De quelques jours à plusieurs semaines selon la complexité du dossier

Pour faire une demande de rachat de crédit sans engagement, cliquez sur le bouton ci-dessous.

Comparateur rachat de crédit 2026

D'après notre comparateur de rachat de crédit, le coût total d'un regroupement de crédits peut varier considérablement d'un organisme à l'autre. Vous risquez de payer beaucoup plus si vous ne prenez pas le temps de comparer les offres.

Il est donc crucial de bien comparer les propositions avant de souscrire si vous ne voulez pas payer votre rachat de crédit trop cher.

Voici un tableau comparatif pour vous aider à trouver un rachat de crédit avantageux.

OrganismeNote globaleTaux (TAEG)Montant du prêt

Cofidis

4.5

0,90% – 22,47%

500 € – 35 000 €

Voir l'offre

Cetelem

4.5

1,90% – 22,49%

500 € – 99 000 €

Voir l'offre

Younited Credit

4.4

0,90% – 22,48%

1 000 € – 50 000 €

Voir l'offre

Floa

3.9

5,90% – 21,58%

100 € – 6 000 €

Voir l'offre

MrFinan

3.5

0,60% – 22,60%

500 € – 50 000 €

Voir l'offre

Kreditweb

2.9

0,10% – 21,14%

500 € – 100 000 €

Voir l'offre

Note : Attention, le taux d'intérêt minimum est souvent un taux promotionnel uniquement applicable pour certains montants et durées de rachat. Nous vous recommandons de faire une simulation personnalisée pour obtenir un taux adapté à votre situation.

Pour estimer le coût total d'un rachat de crédit en un clin d'œil, vous devez utiliser le TAEG (Taux Annuel Effectif Global).

Pour trouver un rachat de crédit avantageux, vous devez donc chercher une offre avec un TAEG bas. Le TAEG (Taux Annuel Effectif Global) inclut l'ensemble des frais liés au crédit et ne peut pas dépasser le taux d'usure fixé par la Banque de France (8,67 % pour les crédits conso > 6 000 € au T1 2026).

Voici les facteurs clés à comparer entre les offres :

  • Comparez les offres : Utilisez un comparateur de rachat de crédit comme celui en haut de cette page pour comparer les différentes offres et trouver la plus avantageuse.
  • Recherchez des promotions : Certains organismes offrent régulièrement des TAEG réduits pour certains profils d'emprunteurs. Surveillez ces offres spéciales.
  • Privilégiez les rachats en ligne : Les organismes de rachat de crédit en ligne ont généralement des coûts d'exploitation plus bas et peuvent donc offrir des taux d'intérêt plus compétitifs.
  • Faites des simulations personnalisées : Réalisez des simulations auprès de plusieurs établissements avant de prendre votre décision. Le TAEG affiché peut varier selon votre situation personnelle.

Qu'est-ce qu'un rachat de crédit ?

Un rachat de crédit, également appelé regroupement de crédits, est une opération financière qui consiste à remplacer plusieurs crédits existants par un seul nouveau prêt.

L'objectif principal est généralement de réduire le montant des mensualités et de simplifier la gestion des remboursements.

Types de rachats de crédit

  • Rachat de crédit à la consommation : Regroupe uniquement des crédits à la consommation (prêt personnel, crédit auto, etc.).
  • Rachat de crédit immobilier : Concerne le regroupement de prêts immobiliers.
  • Rachat de crédit mixte : Combine des crédits à la consommation et des prêts immobiliers.

Fonctionnement du rachat de crédit

Le rachat de crédit se déroule généralement en plusieurs étapes :

  • Évaluation de la situation : Analyse de vos crédits en cours et de votre capacité de remboursement.
  • Proposition de rachat : L'organisme de rachat vous fait une offre globale.
  • Acceptation et mise en place : Si vous acceptez, le nouvel organisme rembourse vos anciens crédits.
  • Remboursement : Vous ne remboursez plus qu'une seule mensualité au nouvel organisme.

Le rachat de crédit peut permettre de réduire vos mensualités, mais attention : il peut aussi augmenter la durée totale de remboursement et donc le coût total du crédit. C'est le principal piège à éviter lors d'un rachat de crédit. Il est crucial de bien comparer les offres et de calculer le coût total avant de s'engager. Consultez notre guide sur les pièges à éviter du rachat de crédit pour plus de détails.

Avantages et inconvénients du rachat de crédit

Comme toute solution financière, le rachat de crédit présente des avantages et des inconvénients qu'il est important de considérer avant de s'engager.

Avantages du rachat de crédit

  • Réduction des mensualités : En étalant le remboursement sur une durée plus longue, vous pouvez diminuer vos mensualités.
  • Simplification de la gestion : Un seul prélèvement mensuel au lieu de plusieurs.
  • Potentielle baisse du taux d'intérêt : Possibilité d'obtenir un taux global plus avantageux.
  • Amélioration de la situation financière : Peut aider à sortir d'une situation de surendettement.

Inconvénients du rachat de crédit

  • Allongement de la durée de remboursement : Peut augmenter le coût total du crédit sur le long terme.
  • Frais de dossier : Des frais supplémentaires peuvent s'appliquer pour la mise en place du rachat.
  • Indemnités de remboursement anticipé : Certains crédits en cours peuvent impliquer des pénalités de remboursement anticipé.
  • Risque de surendettement : Si mal géré, peut conduire à une aggravation de la situation financière.

Comment faire un rachat de crédit ?

Le processus de rachat de crédit peut sembler complexe, mais il se déroule généralement en plusieurs étapes bien définies. Voici un guide rapide pour vous aider à comprendre la procédure :
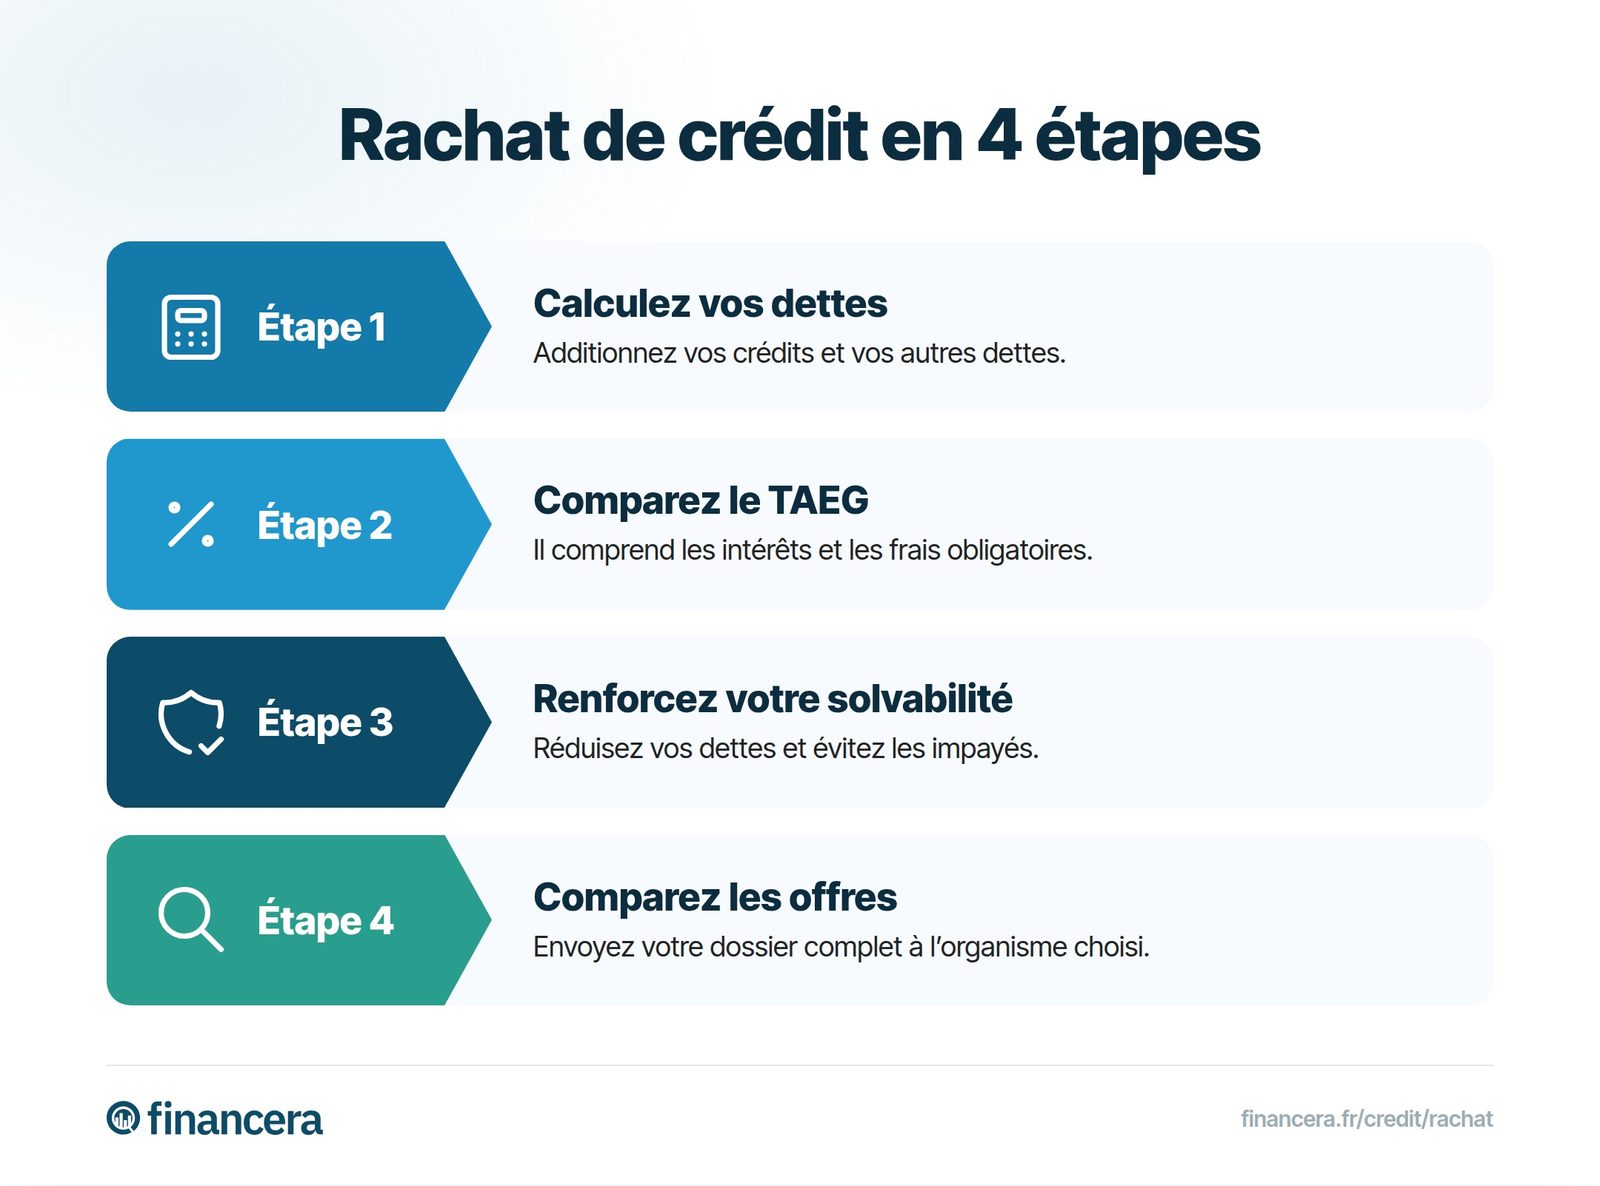
Le rachat de crédit suit quatre étapes : calcul des dettes, comparaison du TAEG, amélioration de la solvabilité et choix d’une offre.

Étapes détaillées du rachat de crédit

  1. Évaluez votre situation : Listez tous vos crédits en cours, leurs montants, taux et durées restantes.
  2. Faites une simulation : Utilisez notre comparateur en ligne pour obtenir une première estimation.
  3. Comparez les offres : Examinez attentivement les propositions de plusieurs organismes.
  4. Constituez votre dossier : Rassemblez les documents nécessaires (justificatifs d'identité, de revenus, tableaux d'amortissement des crédits en cours).
  5. Soumettez votre demande : Envoyez votre dossier complet à l'organisme choisi.
  6. Étudiez l'offre de rachat : Analysez en détail la proposition de l'organisme.
  7. Signez le contrat : Si l'offre vous convient, signez le contrat de rachat de crédit.

Une fois le contrat signé, l'organisme de rachat se chargera de rembourser vos anciens crédits et mettra en place le nouveau prêt.

Documents nécessaires

Pour constituer votre dossier de rachat de crédit, vous aurez généralement besoin des documents suivants :

  • Pièce d'identité : Carte d'identité ou passeport en cours de validité
  • Justificatif de domicile : Facture récente (moins de 3 mois)
  • Justificatifs de revenus : 3 derniers bulletins de salaire, dernier avis d'imposition
  • Relevés bancaires : Des 3 derniers mois
  • Tableaux d'amortissement : De tous vos crédits en cours
  • RIB : Pour le prélèvement des nouvelles mensualités

Simulation rachat de crédit

La simulation de rachat de crédit est une étape cruciale pour évaluer la pertinence de cette opération pour votre situation financière.

Elle vous permet d'obtenir une estimation précise des conditions de votre futur prêt de regroupement.

Importance de la simulation

Une simulation de rachat de crédit vous aide à :

  • Évaluer les économies potentielles : Comparez le coût total de vos crédits actuels avec celui du rachat proposé.
  • Anticiper l'impact sur votre budget : Visualisez la nouvelle mensualité unique et son effet sur vos finances.
  • Comparer différents scénarios : Testez diverses durées de remboursement pour trouver l'équilibre optimal entre mensualité et coût total.

Paramètres clés d'une simulation

Pour obtenir une simulation précise, vous devrez fournir les informations suivantes :

  1. Montant total des crédits à racheter : Somme de tous vos encours de crédit.
  2. Durée souhaitée pour le nouveau prêt : Généralement entre 12 et 144 mois pour un rachat de crédits à la consommation.
  3. Vos revenus mensuels nets : Pour évaluer votre capacité de remboursement.
  4. Vos charges mensuelles : Loyer, pensions alimentaires, autres crédits non inclus dans le rachat.

Analyse des résultats

Lors de l'analyse de votre simulation de rachat de crédit, portez une attention particulière aux éléments suivants :

  • Le TAEG (Taux Annuel Effectif Global) : Il représente le coût total du crédit sur une base annuelle. Comparez-le avec les TAEG de vos crédits actuels.
  • Le coût total du crédit : Additionnez le coût de tous vos crédits actuels et comparez-le au coût total du rachat proposé.
  • Le taux d'endettement : Assurez-vous que le rachat le fait passer sous la barre des 33% recommandés.
  • La durée totale de remboursement : Un allongement significatif peut augmenter le coût total, malgré une baisse des mensualités.

Exemple de simulation

Voici un exemple concret de simulation de rachat de crédit :

Exemple de simulation de rachat de crédit

ParamètreAvant rachatAprès rachat

Montant total des crédits

30 000€

30 000€

Mensualité totale

750€

500€

Durée de remboursement

48 mois

72 mois

TAEG moyen

6,5%

4,9%

Coût total du crédit

6 000€

6 000€

Taux d'endettement

37,5%

25%

Dans cet exemple, le rachat de crédit permet de réduire significativement la mensualité et le taux d'endettement, au prix d'un allongement de la durée de remboursement. Le coût total reste identique malgré la baisse du TAEG, en raison de la durée plus longue.

Rappelez-vous que chaque situation est unique. Une simulation personnalisée est essentielle pour évaluer précisément l'intérêt d'un rachat de crédit dans votre cas particulier.

Astuces pour optimiser votre simulation

Pour tirer le meilleur parti de votre simulation de rachat de crédit, considérez ces points souvent négligés :

  • Incluez tous vos crédits : Même les petits crédits peuvent impacter significativement le résultat global.
  • Anticipez vos futurs besoins : Si vous prévoyez un achat important, intégrez-le dans votre simulation de rachat.
  • Comparez différentes durées : Une durée plus courte peut augmenter les mensualités mais réduire le coût total.
  • Évaluez l'impact de l'assurance emprunteur : Elle peut représenter une part significative du coût total.

En prenant en compte ces éléments, vous obtiendrez une vision plus complète et réaliste des avantages potentiels d'un rachat de crédit pour votre situation financière.

N'oubliez pas que la simulation n'est qu'une première étape. Les conditions réelles de votre rachat de crédit peuvent varier en fonction de l'étude approfondie de votre dossier par l'organisme prêteur.

Meilleur rachat de crédit : notre sélection

Après une analyse approfondie des offres du marché, nous avons sélectionné les meilleurs organismes de rachat de crédit.

Notre évaluation se base sur plusieurs critères dont les taux proposés, la qualité du service client, la flexibilité des offres et la facilité du processus de demande.

Top 1 : Cetelem

Cetelem se distingue par son offre complète et ses conditions avantageuses :

  • Taux compétitifs : TAEG fixe à partir de 1,87% (selon profil et projet)
  • Montants de rachat : De 3 000€ à 75 000€
  • Durée de remboursement : De 12 à 84 mois
  • Processus 100% en ligne : Demande simplifiée et réponse rapide
  • Flexibilité : Possibilité de moduler les mensualités

Cetelem se démarque particulièrement par sa plateforme en ligne intuitive et son processus de demande rapide. L'organisme propose également un accompagnement personnalisé tout au long de la démarche de rachat.

Top 2 : Cofidis

Cofidis offre une solution de rachat de crédit particulièrement adaptée aux profils variés :

  • Taux attractifs : À partir de 2,99% TAEG fixe
  • Montants : De 3 000€ à 80 000€
  • Durée : Jusqu'à 120 mois
  • Service client réactif : Accompagnement personnalisé tout au long du processus

Cofidis se distingue par sa capacité à proposer des solutions sur mesure, même pour des situations financières complexes. Leur approche flexible permet souvent de trouver une solution adaptée à chaque emprunteur.

Top 3 : Younited Credit

Younited Credit se démarque par son processus 100% en ligne et sa rapidité :

  • Taux compétitifs : À partir de 2,36% TAEG fixe
  • Montants : De 1 000€ à 50 000€
  • Durée : De 6 à 84 mois
  • Rapidité : Réponse de principe en 24h
  • Transparence : Pas de frais cachés

Younited Credit se distingue par son approche technologique avancée, utilisant des algorithmes sophistiqués pour évaluer les demandes rapidement. Cela permet d'obtenir une réponse quasi-immédiate, ce qui peut être un avantage significatif pour ceux qui cherchent à restructurer leurs dettes rapidement.

Pourquoi nous recommandons ces organismes

Notre sélection se base sur plusieurs facteurs clés :

  • Réputation et solidité financière : Ces organismes sont bien établis et reconnus sur le marché français.
  • Diversité des offres : Ils proposent des solutions adaptées à une large gamme de profils et de besoins.
  • Transparence : Les conditions sont clairement énoncées, sans frais cachés.
  • Qualité du service client : Un accompagnement personnalisé tout au long du processus de rachat.
  • Innovation technologique : Des plateformes en ligne performantes pour une expérience utilisateur optimale.

Tendances du marché en 2026

Le marché du rachat de crédit en France connaît plusieurs évolutions importantes :

  • Taux d'usure en baisse : Les plafonds fixés par la Banque de France pour Q1 2026 sont de 8,67 % TAEG pour les crédits conso > 6 000 € et 5,13 % pour les prêts immobiliers à taux fixe > 20 ans.
  • Digitalisation complète : La majorité des organismes proposent désormais un parcours 100 % en ligne, de la simulation à la signature électronique du contrat.
  • Hausse de la demande : Avec des taux immobiliers encore élevés (3-3,5 %), de nombreux emprunteurs cherchent à optimiser leurs mensualités via le regroupement de crédits.
  • Personnalisation algorithmique : Les offres sont de plus en plus adaptées au profil de chaque emprunteur grâce aux outils d'analyse automatisés.

Rachat de crédit en ligne vs traditionnel

Le choix entre un rachat de crédit en ligne et traditionnel peut impacter significativement votre expérience et les conditions obtenues. Voici les principales différences :

Avantages du rachat de crédit en ligne

  • Rapidité : Processus généralement plus rapide, de la demande à l'acceptation.
  • Accessibilité : Demande possible 24/7, sans déplacement.
  • Taux attractifs : Souvent plus compétitifs grâce à des frais de structure réduits.
  • Comparaison facilitée : Simulations et comparaisons d'offres simplifiées.

Avantages du rachat de crédit traditionnel

  • Conseil personnalisé : Accompagnement en face-à-face pour les situations complexes.
  • Négociation possible : Marge de manœuvre potentielle sur les conditions.
  • Relation bancaire globale : Peut offrir des avantages si vous avez d'autres produits dans la même banque.

Le choix dépendra de votre aisance avec les outils numériques, de la complexité de votre situation financière et de vos préférences en matière d'accompagnement. Pour la plupart des cas standard, le rachat de crédit en ligne offre un bon équilibre entre efficacité et conditions avantageuses.

Qui peut bénéficier d'un rachat de crédit ?

Le rachat de crédit s'adresse à diverses situations financières, mais certains profils sont particulièrement concernés.

Critères d'éligibilité

  • Âge : Généralement entre 18 et 75 ans
  • Résidence : Domiciliation fiscale en France
  • Revenus : Stables et suffisants pour couvrir le nouveau prêt
  • Situation bancaire : Pas d'incident de paiement grave

Profils types

  • Multi-endettés : Personnes ayant contracté plusieurs crédits à la consommation
  • Propriétaires : Souhaitant inclure leur crédit immobilier dans le rachat
  • Personnes en difficulté financière temporaire : Pour alléger les mensualités
  • Emprunteurs cherchant à optimiser : Pour profiter de meilleures conditions de taux

Situations propices

  • Taux d'endettement élevé : Supérieur à 33% des revenus
  • Changement de situation professionnelle : Baisse de revenus nécessitant une restructuration
  • Projet d'investissement : Besoin de dégager de la capacité d'emprunt
  • Simplification budgétaire : Regrouper plusieurs échéances en une seule

Rachat de crédit qui accepte facilement

Certains organismes sont réputés pour être plus souples dans leurs critères d'acceptation pour les rachats de crédit. Voici les points clés à retenir :

Organismes spécialisés

  • Cofidis : Connu pour sa flexibilité, notamment pour les profils atypiques.
  • Crédit Municipal : Offre des solutions pour les personnes en difficulté financière.
  • Sofinco : Propose des options pour divers profils, y compris les travailleurs indépendants.

Caractéristiques facilitant l'acceptation

  • Étude personnalisée : Analyse au cas par cas plutôt que des critères rigides.
  • Acceptation de dossiers complexes : Ouverture aux situations financières difficiles.
  • Taux adaptés : Propositions ajustées au profil de risque.

Conseils pour augmenter ses chances d'acceptation

  • Présenter un dossier complet : Fournir tous les justificatifs demandés.
  • Être transparent : Ne pas omettre d'information sur votre situation financière.
  • Proposer un garant : Si possible, pour rassurer l'organisme prêteur.
  • Optimiser son taux d'endettement : Réduire ses dépenses si possible avant la demande.

Bien que certains organismes soient plus ouverts, il est crucial de s'assurer que le rachat de crédit reste une solution viable à long terme pour votre situation financière. Une acceptation facile ne garantit pas nécessairement les meilleures conditions.

Coût d'un rachat de crédit

Comprendre le coût réel d'un rachat de crédit est essentiel pour évaluer sa pertinence. Voici les éléments clés à considérer :

Composition des frais

  • TAEG (Taux Annuel Effectif Global) : Inclut le taux d'intérêt et tous les frais obligatoires.
  • Frais de dossier : Peuvent varier de 0 à 1% du montant emprunté.
  • Indemnités de remboursement anticipé : Pour les crédits rachetés, plafonnées par la loi.
  • Assurance emprunteur : Facultative mais souvent recommandée, impacte le coût total.

Facteurs influençant le coût

  • Profil de l'emprunteur : Revenus, stabilité professionnelle, historique de crédit.
  • Montant total racheté : Généralement, plus le montant est élevé, plus le taux peut être avantageux.
  • Durée du nouveau prêt : Une durée plus longue réduit les mensualités mais augmente le coût total.
  • Type de taux : Fixe ou variable, chacun ayant ses avantages et risques.

Exemple chiffré

Pour un rachat de crédit de 30 000€ sur 7 ans :

ÉlémentCoût

TAEG

4,5%

Mensualité

425€

Coût total des intérêts

5 700€

Frais de dossier

300€

Assurance (facultative)

2 520€ (1% du capital restant dû par an)

Coût total du crédit

8 520€

Cet exemple illustre l'importance de considérer tous les coûts, pas seulement le taux d'intérêt, lors de l'évaluation d'une offre de rachat de crédit.

Ce qu'il faut retenir de l'article

Le rachat de crédit peut être une solution efficace pour optimiser sa situation financière, mais il nécessite une réflexion approfondie.

Le rachat de crédit peut offrir un nouveau départ financier, mais il doit être abordé avec prudence. Prenez le temps de bien comprendre les implications à long terme et n'hésitez pas à consulter un professionnel en cas de doute.

FAQ sur le rachat de crédit

Qu'est-ce qu'un rachat de crédit ?

Un rachat de crédit consiste à regrouper plusieurs crédits existants en un seul nouveau prêt, généralement avec un taux d'intérêt plus avantageux ou des mensualités réduites.

Quels types de crédits peut-on racheter ?

On peut racheter des cr��dits à la consommation (pr��ts personnels, crédits auto), des crédits immobiliers, ou une combinaison des deux (rachat de cr��dit mixte).

Quels sont les avantages d'un rachat de crédit ?

Les principaux avantages sont la réduction des mensualités, la simplification de la gestion avec un seul prêt, et potentiellement un taux d'intérêt global plus avantageux.

Y a-t-il des inconvénients au rachat de crédit ?

Les inconvénients peuvent inclure l'allongement de la durée totale de remboursement, des frais de dossier, et potentiellement un coût total plus élevé sur le long terme.

Comment choisir le meilleur rachat de crédit ?

Comparez les offres en vous basant sur le TAEG, la durée du prêt, et le coût total. Assurez-vous que l'organisme est fiable et considérez la qualité du service client. Nous vous recommandons Cetelem.

Peut-on faire un rachat de crédit en étant fiché FICP ?

C'est très difficile. En France, il n'existe pas de score de crédit : les banques vérifient plutôt votre inscription au FICP (Fichier des incidents de remboursement) géré par la Banque de France. Si vous êtes fiché, la plupart des organismes refuseront votre demande. Vous devrez d'abord régulariser votre situation avant de faire une nouvelle demande.

Quel est le coût d'un rachat de crédit ?

Le coût inclut les intérêts, les frais de dossier, l'assurance emprunteur (facultative), et parfois des indemnités de remboursement anticipé. Le TAEG englobe tous ces éléments sauf l'assurance.

Combien de temps faut-il pour obtenir un rachat de crédit ?

Le processus peut prendre de quelques jours à plusieurs semaines, selon la complexité du dossier et la réactivité de l'organisme prêteur. En moyenne, comptez 2 à 4 semaines.

Est-il intéressant de faire un rachat de crédit ?

Un rachat de crédit est intéressant si vous avez plusieurs crédits avec des taux élevés et que vous pouvez obtenir un TAEG global inférieur. C'est aussi pertinent si vos mensualités cumulées pèsent trop sur votre budget. En revanche, si la durée de remboursement s'allonge trop, le coût total peut augmenter. Faites une simulation pour vérifier.

Qui accepte facilement un rachat de crédit ?

Les organismes spécialisés comme Cofidis, Cetelem et Sofinco acceptent plus facilement les dossiers de rachat de crédit, surtout pour les montants inférieurs à 15 000 €. Les banques traditionnelles peuvent aussi le proposer, mais avec des critères plus stricts. Un taux d'endettement inférieur à 35 % et des revenus réguliers facilitent l'acceptation.

Sources et liens utiles

Pour approfondir vos connaissances sur le rachat de crédit, voici quelques ressources officielles et fiables :

Ces ressources vous permettront d'obtenir des informations fiables et à jour sur les aspects légaux, financiers et pratiques du rachat de crédit en France.

Voir nos recommandations de rachat de crédit

Financera Talks

Avez-vous une question sur ce sujet ? Posez-la à la communauté.

Tout parcourir
Newsletter gratuite

Vous êtes stressé par l'argent ?

Rejoignez Financera Stacks - Votre guide hebdomadaire pour maîtriser les bases de l'argent, générer des revenus supplémentaires et créer une vie où l'argent travaille pour vous.

En soumettant ce formulaire, vous acceptez de recevoir des emails de Financera et acceptez la Politique de confidentialité et les Conditions générales