A
Anonyme
Expert financier · Financera
Estimez votre pension de retraite
Rendez-vous sur info-retraite.fr pour obtenir une estimation de votre pension en fonction de votre carrière, votre salaire et votre âge de départ. Ce simulateur officiel prend en compte le régime de base et la complémentaire (Agirc-Arrco pour les salariés du privé).
Évaluez vos besoins réels à la retraite
Certaines dépenses diminuent (transport, logement si propriétaire) mais d'autres augmentent (santé, loisirs, mutuelle). Prévoyez un budget réaliste en tenant compte de votre projet de vie : voyages, activités, éventuel déménagement.
Calculez l'écart à combler
Soustrayez votre pension estimée de vos besoins mensuels. C'est le montant que vos placements et votre épargne devront générer chaque mois. Multipliez par le nombre d'années de retraite espérées (en moyenne 25 ans en France) pour obtenir le capital nécessaire.
Entre 25 et 35 ans : poser les fondations
Vous avez le temps de votre côté. Ouvrez un PEA et une assurance-vie le plus tôt possible pour faire tourner le compteur fiscal. Investissez de manière dynamique (70-80 % en actions via des ETF diversifiés). Même 100 à 200 € par mois feront une grande différence dans 30 ans.
Entre 35 et 50 ans : accélérer l'effort
C'est la période où vos revenus sont généralement les plus élevés. Augmentez vos versements. Ouvrez un PER si vous êtes dans une tranche d'imposition élevée. Envisagez l'immobilier locatif. Maintenez une allocation de 50-60 % en actions.
Entre 50 et 60 ans : sécuriser progressivement
Commencez à réduire la part risquée de votre portefeuille. Basculez progressivement vers des supports plus sûrs : fonds euros, obligations, SCPI. Visez maximum 30-40 % en actions. Faites un bilan complet sur info-retraite.fr.
Après 60 ans : optimiser la sortie
Arbitrez entre sortie en capital ou en rente pour votre PER. Vérifiez que vos placements génèrent suffisamment de revenus réguliers. Pensez à la transmission : l'assurance-vie est l'outil idéal pour transmettre un capital dans des conditions fiscales avantageuses.
Préparer sa retraite financièrement est l'une des décisions les plus importantes de votre vie. Le système de retraite par répartition en France ne suffira probablement pas à maintenir votre niveau de vie.
En moyenne, un salarié du privé ne conserve que 50 à 60 % de son dernier salaire à la retraite. Pour un revenu de 2 000 € net par mois, cela représente une pension d'environ 1 400 € mensuels. Le reste, c'est à vous de le préparer.
La bonne nouvelle : plus vous commencez tôt, moins l'effort sera important. Voici notre guide complet pour préparer votre retraite en 2026.
La règle générale : viser entre 70 % et 90 % de votre dernier revenu net pour maintenir votre niveau de vie. Si vous gagnez 2 500 € net par mois, vous devrez pouvoir compter sur 1 750 à 2 250 € mensuels à la retraite.
Pour estimer votre besoin, suivez ces trois étapes :
Combien faut-il avoir de côté à chaque étape de la vie ? Voici les repères couramment recommandés par les conseillers financiers :
| Âge | Capital épargné recommandé | Épargne mensuelle suggérée |
|---|---|---|
30 ans | 1x salaire annuel brut | 150 à 250 €/mois |
40 ans | 3x salaire annuel brut | 300 à 500 €/mois |
50 ans | 6 à 8x salaire annuel brut | 500 à 800 €/mois |
60 ans | 8 à 10x salaire annuel brut | Sécuriser le capital existant |
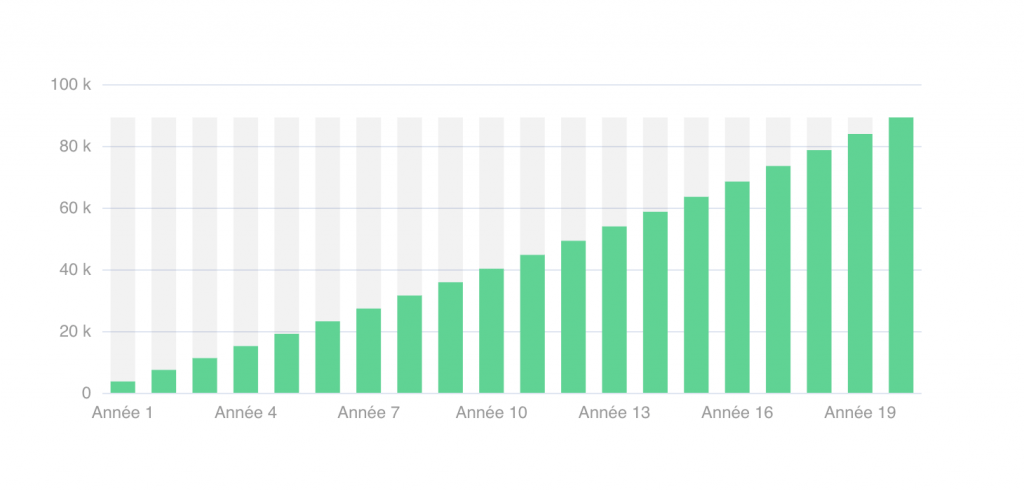
C'est le levier le plus puissant pour préparer votre retraite. Vos gains génèrent eux-mêmes des gains, créant un effet boule de neige.
Si vous placez 300 € par mois pendant 20 ans à un rendement de 2 %, vous accumulez environ 89 000 €.
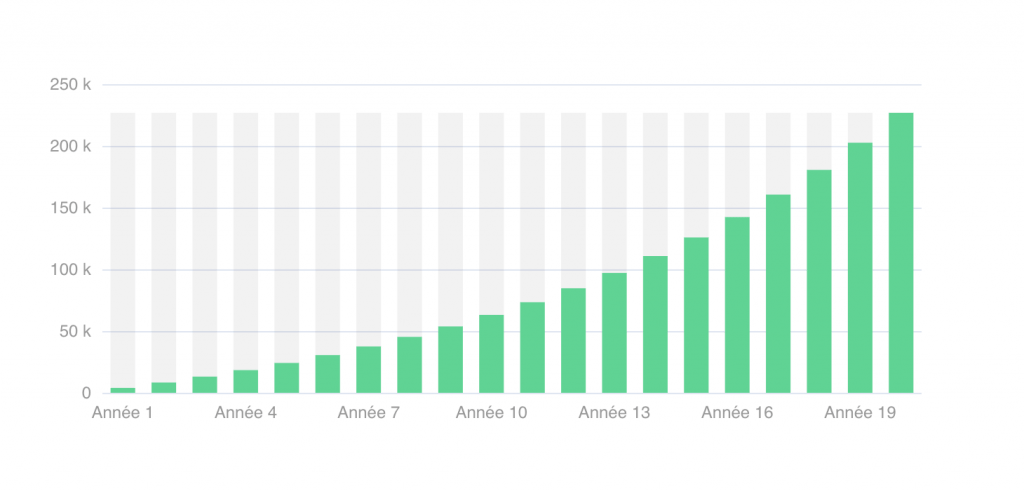
Avec les mêmes 300 € par mois, mais à un rendement de 10 % (typique d'un portefeuille actions diversifié sur le long terme), vous accumulez environ 227 000 €. C'est 2,5 fois plus avec le même effort mensuel.
Le meilleur investissement pour la retraite dépend de votre profil, de votre horizon de placement et de votre tolérance au risque. Investir pour sa retraite est un projet de long terme : voici les principales options disponibles en France.
| Placement | Risque | Rendement attendu | Horizon | Avantage fiscal |
|---|---|---|---|---|
Livret A / LDDS | Nul | 1,7 % (taux 2026) | Court terme | Exonéré d'impôt |
Assurance-vie (fonds euros) | Très faible | 2 à 3 % | 8 ans minimum | Fiscalité allégée après 8 ans |
PER (Plan Épargne Retraite) | Faible à moyen | 3 à 6 % | Jusqu'à la retraite | Versements déductibles du revenu imposable |
PEA (actions) | Élevé | 6 à 8 % historique | 5 ans minimum | Exonéré d'IR après 5 ans |
SCPI | Moyen | 4,5 à 5,5 % | 8-10 ans | Revenus fonciers |
Immobilier locatif | Moyen | 3 à 6 % net | Long terme | Dispositifs fiscaux (LMNP, Denormandie) |
Crowdfunding immobilier | Moyen à élevé | 8 à 10 % | 1-3 ans | Flat tax 30 % |
Économisez plus de 500€ par an en choisissant le bon courtier grâce à notre comparateur.
Les meilleurs investissementsLe Plan Épargne Retraite (PER) remplace les anciens PERP et Madelin depuis 2019. C'est le placement préféré des Français pour préparer leur retraite, et pour cause : les versements sont déductibles de votre revenu imposable.
Ce qui change en 2026 :
Avantages du PER :
Avec plus de 2 100 milliards d'euros d'encours, l'assurance-vie est le placement préféré des Français. Sa flexibilité en fait un outil incontournable pour préparer sa retraite.
Pourquoi l'assurance-vie pour la retraite :
L'astuce : ouvrez votre assurance-vie le plus tôt possible, même avec un petit montant. C'est la date d'ouverture qui fait tourner le compteur des 8 ans.
Le Plan d'Épargne en Actions (PEA) permet d'investir en Bourse avec une fiscalité très avantageuse sur le long terme.
Le PEA est particulièrement adapté si vous avez au moins 8 à 10 ans devant vous avant la retraite. Historiquement, la Bourse offre un rendement moyen de 7 à 8 % par an sur le long terme, malgré les fluctuations.
Le Livret A reste le placement le plus populaire en France, détenu par 80 % de la population. Son taux est de 1,7 % depuis février 2026 (en baisse par rapport aux 3 % de 2024).
Les livrets d'épargne réglementés sont utiles pour votre épargne de précaution, mais insuffisants pour préparer une retraite à eux seuls : leur rendement est souvent inférieur à l'inflation.
Autres livrets intéressants :
Devenir propriétaire de votre résidence principale est la première pierre de votre préparation retraite. Une fois le prêt immobilier remboursé, vous éliminez votre plus grosse dépense mensuelle.
L'investissement locatif va plus loin : vous percevez des loyers qui complètent votre pension. C'est le seul investissement qui vous permet de vous enrichir avec l'argent de la banque grâce à l'effet de levier du crédit.
Pour ceux qui veulent investir dans l'immobilier sans les soucis de gestion :
Ne mettez jamais tous vos oeufs dans le même panier. Cotiser soi-même pour sa retraite via plusieurs enveloppes est la stratégie la plus efficace :
La répartition idéale dépend de votre âge et de votre profil. Plus vous êtes loin de la retraite, plus vous pouvez prendre de risques.
Votre approche d'investissement doit évoluer au fil du temps. Voici les grandes lignes :
Beaucoup de Français commettent des erreurs coûteuses dans la préparation de leur retraite. En voici les principales :
Pour bien préparer votre retraite :
Cela dépend de votre niveau de vie souhaité et de votre pension estimée. En règle générale, visez 8 à 10 fois votre salaire annuel brut à 60 ans. Pour un salarié à 2 500 € net par mois, cela représente un capital d'environ 300 000 à 400 000 €. Le plus important est de calculer l'écart entre votre pension estimée et vos besoins réels.
Il n'y a pas de placement unique idéal. La meilleure stratégie combine plusieurs enveloppes :
La répartition idéale dépend de votre âge, votre profil de risque et votre tranche d'imposition.
Un salarié du privé gagnant 2 000 € net par mois pendant toute sa carrière peut espérer environ 1 400 à 1 500 € de pension mensuelle nette (retraite de base + complémentaire Agirc-Arrco) en partant à taux plein. C'est environ 70-75 % du dernier salaire. Pour maintenir votre niveau de vie, vous devrez compléter avec votre épargne personnelle.
Selon les études, les Français estiment qu'une retraite confortable nécessite environ 2 600 € brut par mois pour une personne seule. En pratique, la pension moyenne en France est d'environ 1 500 € net par mois. L'écart doit être comblé par votre épargne et vos investissements personnels.
Le plus tôt possible. Idéalement dès 25-30 ans, même avec de petits montants. Grâce aux intérêts composés, 200 € par mois placés à 30 ans génèrent bien plus que 500 € par mois à 50 ans. Si vous n'avez pas encore commencé, le meilleur moment est maintenant. Il n'est jamais trop tard pour agir.
Les deux sont complémentaires. Le PER est plus avantageux si vous êtes fortement imposé (TMI 30 % ou plus) grâce à la déduction des versements. L'assurance-vie offre plus de flexibilité car l'argent n'est pas bloqué. L'idéal est de combiner les deux : PER pour l'avantage fiscal à l'entrée, assurance-vie pour la souplesse et la transmission.
Avez-vous une question sur ce sujet ? Posez-la à la communauté.
E-mail confirmé. Votre commentaire apparaît après vérification.
Ce lien a expiré. Publiez à nouveau votre commentaire.
Anonyme
Expert financier · Financera
Comparer les courtiers en actions
à partir de 0 € dépôt min.
8 options
Courtiers vérifiés et réglementés
Comparer les courtiersComparer les courtiers en actions
à partir de 0 € dépôt min.
8 options
9 min de lectureInvestir
1 min de lectureInvestir
1 min de lectureInvestir
1 min de lectureInvestir
1 min de lectureInvestir
Rejoignez Financera Stacks - Votre guide hebdomadaire pour maîtriser les bases de l'argent, générer des revenus supplémentaires et créer une vie où l'argent travaille pour vous.